 Available in US
Bankroll Management voor Hockey Wedders: Bescherm Je Budget
Bankroll management is het verschil tussen wedden als hobby die je kunt volhouden en wedden als kostbare activiteit die onhoudbaar wordt. Zelfs de beste voorspellers ter wereld ervaren verliesperiodes door willekeur, en zonder adequate financiële structuur kan een onvermijdelijke pechstreak je dwingen te stoppen precies wanneer de ommekeer nabij is. Voor hockeywedders, die opereren in een nichemarkt met specifieke dynamieken, is een doordachte bankrollaanpak essentieel voor duurzaam succes.
De Bankroll Definiëren en Afbakenen
Je bankroll is het bedrag dat je specifiek reserveert voor weddenschappen, volledig gescheiden van je reguliere financiën. Dit is geen geld voor rekeningen, sparen of noodsituaties. Het is een recreatiebudget dat, hoewel je het liever behoudt en laat groeien, je kunt verliezen zonder materiële impact op je levenstandaard. Deze psychologische afbakening is cruciaal: wedden met geld dat je niet kunt missen leidt tot emotionele beslissingen en ondermijnt elke systematische aanpak.
Het bepalen van de juiste bankrollgrootte hangt af van persoonlijke financiën en weddoelstellingen. Als algemene richtlijn is een bankroll equivalent aan een tot drie maandsalarissen een redelijk startpunt voor serieuze maar niet-professionele wedders. Kleiner dan dit en de eenheden worden zo klein dat weddenschappen nauwelijks de moeite waard voelen. Groter en je riskeert financiële stress die je oordeelsvermogen vertroebelt. Wees eerlijk over wat comfortabel is voor jouw situatie.
De bankroll moet fysiek of digitaal gescheiden zijn van andere middelen. Een aparte bankrekening of e-wallet specifiek voor weddenschappen voorkomt dat je ongemerkt over grenzen gaat. Het maakt ook administratie eenvoudiger, essentieel voor het evalueren van je prestaties over tijd. Sommige wedders houden hun bankroll bewust bij een andere bank dan hun dagelijkse rekening, wat een extra psychologische barrière creëert tegen impulsieve opnames of bijstortingen.
Het Unit-Systeem Implementeren
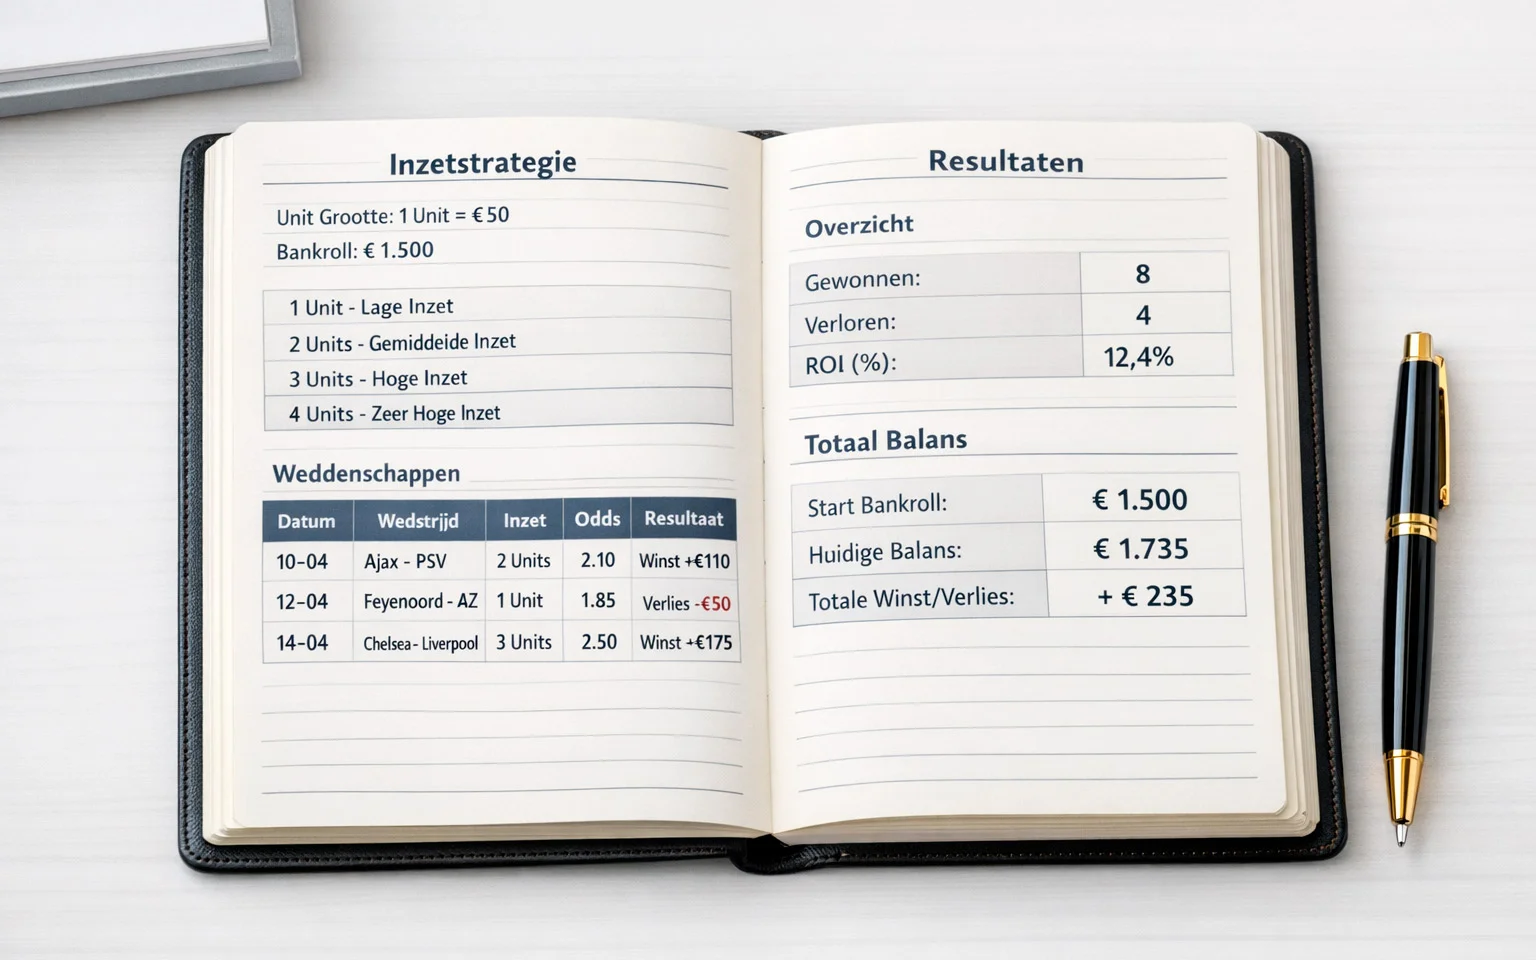
Professionele wedders denken niet in euro’s maar in units. Een unit is een vast percentage van je bankroll dat dient als standaard inzet. Typisch varieert een unit tussen 1% en 5% van de totale bankroll, waarbij conservatiever wedders naar de lagere kant neigen. Als je bankroll €1.000 is en je unit 2%, dan is je standaardinzet €20 per weddenschap.
Het unit-systeem schaalt automatisch met je bankroll. Na winsten groeit je unitgrootte proportioneel, wat gecompoundeerde groei mogelijk maakt. Na verliezen krimpt je unit, wat je beschermt tegen snelle uitputting tijdens onvermijdelijke neerwaartse periodes. Dit zelfcorrigerende mechanisme is elegant: je riskeert meer wanneer je het goed doet en minder wanneer het tegenzit, zonder handmatige aanpassingen.
Herberekening van units kan na elke weddenschap, dagelijks, wekelijks of maandelijks plaatsvinden. Frequentere herberekening maximaliseert het schaalvoordeel maar vereist meer administratie. Voor de meeste recreatieve wedders is wekelijkse of tweewekelijkse herberekening een praktisch compromis. Professionele wedders met grotere bankrolls en hogere wedfrequentie herberekenen vaak dagelijks voor optimale kapitaalefficiëntie.
Vaste Eenheden versus Kelly Criterium
Het eenvoudigste inzetsysteem is vaste units: elke weddenschap krijgt dezelfde inzet, ongeacht geschatte winstkans of odds. Dit is gemakkelijk te implementeren en elimineert beslissingsvermoeidheid rond inzetgroottes. Het nadeel is dat je niet differentieert tussen sterke en zwakke weddenschappen. Een weddenschap met 55% winstkans krijgt dezelfde inzet als een met 65% winstkans, terwijl de tweede objectief waardevoller is.
Het Kelly Criterium biedt een mathematisch optimale oplossing door inzetgrootte te variëren met geschatte edge. De formule berekent het ideale percentage van je bankroll gebaseerd op winstkans en odds. Een weddenschap met 60% winstkans tegen odds van 2.00 verdient een grotere inzet dan een met 55% tegen dezelfde odds. Over duizenden weddenschappen maximaliseert Kelly de verwachte bankrollgroei.
De praktische toepassing van volledig Kelly kent uitdagingen. Het resulteert in aanzienlijke volatiliteit, met inzetten die regelmatig 10-15% van de bankroll kunnen bereiken bij substantiële edge. Psychologisch en praktisch is dit voor de meeste wedders oncomfortabel. Daarom gebruiken ervaren bettors vaak fractioneel Kelly: half-Kelly, kwart-Kelly of zelfs achtste-Kelly. Dit reduceert variance significant terwijl het nog steeds differentieert tussen sterke en zwakke weddenschappen.
Risk of Ruin en Beschermingsstrategieën
Risk of ruin is de statistiche kans dat je bankroll uitgeput raakt voordat je winstpotentieel zich manifesteert. Zelfs met positieve verwachte waarde op elke weddenschap bestaat deze kans door variance. Stel je wint 55% van je weddenschappen met vaste units van 5% bankroll. Een simulatie toont dat je dan nog steeds ongeveer 5% kans hebt om je volledige bankroll te verliezen over 1000 weddenschappen. Kleinere units reduceren deze kans dramatisch.
De relatie tussen unitgrootte en risk of ruin is niet lineair maar exponentieel. Met units van 2% is risk of ruin bij dezelfde parameters verwaarloosbaar klein, minder dan 0.1%. Dit verklaart waarom conservatieve wedders kiezen voor kleinere units ondanks langzamere potentiële groei: de bescherming tegen catastrofaal verlies weegt op tegen de gederfde winstsnelheid. Het is beter langzaam te groeien dan snel te verdwijnen.
Stop-losses zijn aanvullende beschermingsmechanismen die maximum verliezen per dag, week of maand vastleggen. Als je je dagelijkse limiet bereikt, stop je met wedden ongeacht hoeveel mogelijkheden je nog ziet. Dit voorkomt dat emotioneel getriggerd achtervolgen van verliezen je bankroll versneld eroderen. Typische limieten zijn 3-5 units per dag of 10-15 units per week, maar de exacte getallen zijn minder belangrijk dan de discipline om ze te respecteren.
Psychologische Aspecten van Bankrollbeheer
De mathematiek van bankrollmanagement is relatief eenvoudig; de psychologie is waar de meeste wedders falen. De menselijke geest is slecht uitgerust voor omgaan met willekeur en verlies. Na een verliezende weddenschap of reeks is de natuurlijke neiging om groter in te zetten om snel te herstellen. Dit chase-gedrag is precies het tegenovergestelde van optimaal bankrollbeheer en leidt voorspelbaar tot versneld verlies.
Tilt, een term geleend uit poker, beschrijft de emotionele staat waarin rationeel beslissen plaatsmaakt voor frustratie-gedreven reacties. Tilt kan ontstaan door verliezen, maar ook door winsten die je overmoedig maken, door persoonlijke stress buiten het wedden, of simpelweg door vermoeidheid. Herken je eigen tilt-triggers en implementeer regels: als je tilt ervaart, stop je voor de dag, geen uitzonderingen.
Het bijhouden van gedetailleerde administratie is zowel praktisch als psychologisch waardevol. Het dwingt je om elke weddenschap te confronteren in plaats van selectief te onthouden. Mensen herinneren winsten beter dan verliezen, wat een vertekend zelfbeeld creëert. Een eerlijke spreadsheet liegt niet en voorkomt dat je jezelf wijsmaakt dat je beter presteert dan de realiteit.
Administratie en Prestatie-evaluatie
Een minimale administratie bevat datum, wedstrijd, wedtype, odds, inzet en resultaat voor elke weddenschap. Dit basisniveau stelt je in staat om winstgevendheid over tijd te tracken en je daadwerkelijke ROI te berekenen. Veel wedders denken dat ze winstgevend zijn terwijl objectieve data het tegendeel tonen, of onderschatten hun succes door selectieve herinnering aan verliezen.
Geavanceerdere administratie voegt je geschatte winstkans toe per weddenschap. Dit stelt je in staat om je kalibratie te evalueren: komen je 60%-schattingen werkelijk 60% van de tijd uit? Dit is waardevoller dan puur winst/verlies omdat het je voorspellingsproces evalueert los van kortetermijnvariance. Een goed gekalibreerd model dat tijdelijk verliest is waardevoller dan een slecht model dat toevallig wint.
Periodieke reviews van je administratie onthullen patronen die onzichtbaar zijn in dagelijks wedden. Misschien presteer je beter op bepaalde competities, wedtypes of tijdstippen. Wellicht zijn je live weddenschappen winstgevender dan pre-match, of andersom. Deze inzichten informeren strategische aanpassingen die je edge kunnen vergroten door te focussen op sterktes en zwaktes te minimaliseren.
Praktische Implementatie voor Hockeywedders
Hockey biedt specifieke overwegingen voor bankrollplanning. Het seizoen kent een duidelijke structuur met intensieve periodes, zoals het begin van de Hoofdklasse of grote toernooien, en rustigere fases. Je bankrollstrategie kan deze seizoenspatronen reflecteren, met grotere reserves aangelegd voor periodes met veel wedmogelijkheden.
De beperkte liquiditeit van hockeymarkten betekent dat je minder vaak kunt wedden dan in populaire sporten. Dit is geen nadeel voor bankrollmanagement maar juist een voordeel: minder weddenschappen per week betekent meer tijd voor analyse per weddenschap en minder kans op impulsieve beslissingen. Kwaliteit boven kwantiteit is het principe dat past bij zowel hockeyanalyse als prudent bankrollbeheer.
Begin conservatief en pas aan op basis van ervaring. Een startende hockeywedder die denkt 55% winstkans te bereiken kan dit overschatten door gebrek aan historische data. Start met kleine units van 1-2%, bouw een track record op over minimaal 100 weddenschappen, en verhoog pas als je werkelijke prestaties je aanvankelijke schattingen bevestigen of overtreffen. Overhaast opschalen op basis van vroege successen is een klassieke fout die leidt tot pijnlijke correcties.
De belangrijkste regel is simpel: wed nooit meer dan je kunt verliezen. Dit klinkt als een cliché maar is de fundamentele waarheid van verantwoord wedden. Als een verlies je slapeloze nachten bezorgt of relaties onder druk zet, is je inzet te hoog. Bankrollmanagement gaat uiteindelijk niet over het maximaliseren van winst maar over het creëren van een duurzame praktijk die je jarenlang plezier kan brengen, ongeacht of de financiële resultaten meevallen of tegenvallen.
